2026 yılının rekabetçi piyasa dinamiklerinde, bankalar yeni tüketicilere ulaşmak ve kendi dijital ekosistemlerini büyütmek amacıyla birbirinden avantajlı kampanyalar tasarlamaktadır.
Tüketicilerin karşısına sıklıkla çıkan ve büyük bir heyecan yaratan "%0 faizli kredi" veya "faizsiz finansman" fırsatları, bütçeyi sarsmadan acil nakit ihtiyaçlarını karşılamanın en rasyonel yollarından biri olarak öne çıkmaktadır.
Ancak madalyonun diğer yüzüne bakıldığında, piyasada sıklıkla karşılaşılan bir tablo vardır: Birçok tüketici bu cazip reklamları görüp başvuru yapmakta, fakat süreç "kredi başvurunuz olumsuz sonuçlanmıştır" mesajıyla noktalanmaktadır.
Peki, bu fırsatlar gerçekten sadece birer reklamdan mı ibaret, yoksa bankaların arka planda çalıştırdığı çok hassas bir onay mekanizması mı var?
Finansal okuryazarlığı yüksek bir birey olarak bilmeniz gereken ilk kural şudur: Bankalar bedelsiz (faizsiz) finansman sağlarken risk toleranslarını minimuma indirirler.
Bu prestijli kampanyalardan yararlanabilmek, bankaların beklentilerini karşılayan bir finansal profile sahip olmayı gerektirir.
Bu kapsamlı rehberimizde; faizsiz kredi onayı almanın yollarını, Findeks kredi notunun onay sürecindeki kritik önemini, dijital çağın getirdiği uzaktan müşteri edinimi adımlarını ve başvurunuzun reddedilmesini önleyecek stratejik hamleleri tüm detaylarıyla inceleyeceğiz.
Adım Adım Uzaktan Müşteri Edinimi Süreci
Faizsiz kredi kampanyalarının neredeyse tamamı "yeni müşteri kazanımı" odaklıdır.
Yani bir banka, bu bütçeyi (Müşteri Edinme Maliyeti - CAC) halihazırda kendi bünyesinde olan bir tüketiciye değil, daha önce hiç tanışmadığı bir tüketiciye yatırım yapmak için kullanır.
Eskiden yeni bir bankanın müşterisi olmak, çalışma saatleri içinde şubeye gitmeyi, sıra beklemeyi ve onlarca sayfa evrak imzalamayı gerektirirdi.
Bugün ise Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) tarafından yasal altyapısı hazırlanan Uzaktan Müşteri Edinimi (Dijital Onay) süreci sayesinde, oturduğunuz yerden dakikalar içinde banka müşterisi olabilirsiniz.
Başarılı bir sıfır faizli kredi başvurusunun ilk adımı olan bu süreç şu şekilde işler:
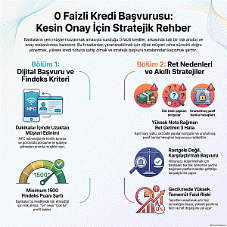
1. Uygulama Kurulumu: Seçtiğiniz ve kampanyasından yararlanmak istediğiniz bankanın resmi mobil uygulamasını akıllı telefonunuza indirirsiniz.
2. Kimlik Tarama ve NFC Teknolojisi: Uygulama içindeki "Müşteri Ol" butonuna tıkladıktan sonra sistem sizden yeni nesil (çipli) T.C. Kimlik Kartınızı hazır etmenizi ister.
Telefonunuzun kamerasıyla kimliğinizi okuttuktan sonra, akıllı telefonunuzun NFC (Yakın Alan İletişimi) özelliğini açarak kimliğinizi telefonun arka yüzüne dokundurursunuz.
Bu işlem, kimliğinizin içindeki biyometrik ve resmi verilerin banka sistemine güvenle aktarılmasını sağlar.
3. Görüntülü Görüşme: Kimlik doğrulamasının ardından sistem sizi bankanın resmi müşteri temsilcisine bağlar.
Çok kısa süren bu canlı görüntülü görüşmede, temsilci güvenliğiniz için birkaç teyit sorusu sorar ve kimliğinizin sizin elinizde olduğunu doğrular.
4. Dijital Onay ve Hesap Açılışı: Görüşme bittiği an hesabınız aktif hale gelir. Ekstra bir ıslak imza beklemeden, bankanın mobil uygulamasına giriş yapıp "Krediler" veya "Kampanyalar" menüsü altından faizsiz finansman başvurunuzu anında gerçekleştirebilirsiniz.
Faizsiz Kampanyalarda Kredi Notunun (Findeks) Belirleyici Rolü
Uzaktan müşteri olma sürecini başarıyla tamamladınız ve başvurunuzu yaptınız.
İşte bu noktada bankanın yapay zeka destekli karar algoritmaları devreye girer ve Türkiye'deki tüm bankacılık geçmişinizi analiz eden Findeks Kredi Notunuzu sorgular.
Kredi notu, 1 ile 1900 arasında değişen ve sizin finansal itibarınızı (borcuna sadakat oranınızı) temsil eden bir karnedir.
Peki, bankalar sıfır faizli kredilerde kredi notu konusunda neden standart kredilere göre çok daha seçici ve kuralcı davranır?
Bu sorunun cevabı risk yönetiminde gizlidir. Standart bir ihtiyaç kredisinde banka, sizden her ay belirli bir faiz geliri elde eder.
Eğer banka, kredi notu ortalama (kısmen riskli) olan bir müşteriye kredi verirse, aldığı bu riski uyguladığı yüksek faiz oranlarıyla (risk primiyle) telafi eder.
Ancak sıfır faizli kredilerde bankanın anapara üzerinden sağladığı hiçbir getiri yoktur. Banka bu parayı tamamen size bir "tanışma fırsatı" olarak, kâr etmeden tahsis eder.
Kâr etmediği bir işlemde, anaparanın geri dönmeme (batık) riskini almak istemez.
Bu sebeple faizsiz finansman kampanyalarından yararlanabilmek için bankalar genellikle Findeks kredi notunuzun "İyi" veya "Çok İyi" (çoğunlukla 1500 puan ve üzeri) seviyelerinde olmasını beklerler.
Kredi notunuz bu eşiğin altındaysa, banka size müşteri olma onayı verse dahi, sıfır faizli kredi talebinizi olumsuz değerlendirebilir veya kampanyalı ürün yerine size standart, faizli bir ihtiyaç kredisi teklifi sunabilir.
"Başvurum Neden Reddedildi?" En Yaygın Gerekçeler
İnternet forumlarında veya sosyal medyada sıkça karşılaşılan "Findeks notum yüksek olmasına rağmen faizsiz kredi başvurum reddedildi" şikayetlerinin arkasında genellikle gözden kaçan çok önemli bankacılık ve risk analizi kuralları yatar.
Bankaların başvuru değerlendirme (tahsis) kriterleri sadece kredi notu ile sınırlı değildir. Kredi notunuz yüksek olsa dahi ret almanıza neden olabilecek en yaygın üç senaryo şunlardır:
1. Yüksek Borç/Gelir Rasyosu:
Bankalar, aylık ödeyeceğiniz toplam taksit tutarlarının, aylık belgelenebilir net gelirinizin belirli bir yüzdesini (genellikle %50'sini) aşmamasını ister. Diyelim ki kredi notunuz 1700 ve çok iyi seviyede.
Ancak halihazırda ödediğiniz yüksek bir konut krediniz ve asgari ödemesini yaptığınız yüksek limitli kredi kartı borçlarınız var.
Eğer başvuracağınız yeni sıfır faizli kredinin aylık taksiti, mevcut borçlarınızla toplandığında yasal ödeme kapasitenizi aşıyorsa, banka "bu müşteri ödeme zorluğuna düşebilir" diyerek başvurunuzu yasal risk limitleri gereği reddedecektir.
2. Kısa Sürede Yapılan Çok Sayıda Kredi Sorgusu:
Tüketicilerin en çok düştüğü hataların başında, "hangi banka onay verirse oradan alırım" mantığıyla art arda birkaç farklı bankaya kredi başvurusu yapmak gelir.
Siz her başvuru yaptığınızda, banka Findeks sisteminde sizin adınıza bir "kredi sorgulaması" gerçekleştirir.
Kredi kayıt bürosu algoritmaları, kısa süre içinde (örneğin 1 hafta içinde) çok sayıda bankadan sorgulama yapıldığını tespit ederse, sistem sizi "acil nakde sıkışmış, paniğe kapılmış ve agresif borç arayan riskli profil" olarak etiketler.
Bu durum, kredi notunuzu anında ve geçici olarak aşağı çeker; ardından başvurduğunuz banka da bu yoğun sorgu trafiğini görerek başvurunuzu onaylamaktan vazgeçebilir.
3. Farkında Olmadan "Mevcut Müşteri" Statüsünde Olmak:
Kampanyalar "Yeni Müşteriler" içindir. Bazen tüketiciler, 10 yıl önce üniversite yıllarında açılmış ve hiç kullanılmamış bir hesabı olduğunu, veya yıllar önce bir maaş hesabı açılıp kapatıldığını unutabilirler.
Banka sisteminde geçmişe dönük en ufak bir kaydınızın (TC Kimlik Numaranızla eşleşen pasif bir hesap) olması dahi sizi "yeni müşteri" statüsünden çıkarır ve kampanya dışı kalmanıza neden olur.
Onay İhtimalini Artırmak İçin Yapılması Gerekenler
Yukarıdaki risk faktörlerini anladıktan sonra, faizsiz kredi onayı alma şansınızı maksimum seviyeye çıkarmak için proaktif ve stratejik bir hazırlık süreci yönetmelisiniz.
Doğru bir finansal planlama, başvuru yapmadan önce başlar.
Öncelikli Finansal Check-Up: Başvuru yapmadan birkaç ay önce ödeme alışkanlıklarınızı disipline edin.
Kredi kartı borçlarınızın sadece asgarisini değil, mümkünse tamamını ödemeye gayret edin.
Kullanmadığınız çok sayıda kredi kartınız varsa, limitlerinizi düşürün veya kartları tamamen kapatarak sistemdeki "potansiyel borçluluk riskinizi" aşağı çekin.
Unutmayın, kullanmadığınız kredi kartı limitleri bile bankaların gözünde bir gün kullanabileceğiniz birer risk unsuru olarak değerlendirilir.
Nokta Atışı Başvuru Stratejisi: Kredi notunuzu gereksiz sorgularla düşürmemek için, asla rastgele banka uygulamaları indirip şansınızı denemeyin.
Önce piyasadaki tüm teklifleri, başvuru şartlarını ve kampanya sınırlarını dışarıdan, şeffaf bir platform aracılığıyla analiz edin.
Hangi bankanın kaç ay vade sunduğunu, hangisinin hayat sigortası şartı koştuğunu ve hangisinin daha yüksek limit verdiğini bilmek sizin pazarlık gücünüzdür.
Bu stratejik analizi kusursuz bir şekilde yapmak ve onay ihtimali en yüksek kampanyayı bulmak için, Türkiye'nin saygın ve bağımsız karşılaştırma platformlarından olan hesapkurdu faizsiz kredi bağlantısını kullanarak piyasadaki tüm güncel "yeni müşteri" tekliflerini saniyeler içinde tek bir ekranda yan yana görebilirsiniz.
Hesapkurdu'nun sunduğu teknolojik altyapı sayesinde, bankaların karmaşık şartnamelerinde kaybolmadan; faiz oranlarını, varsa kredi tahsis ücreti ve sigorta gibi ek maliyetleri ve net ödeme planlarını şeffaf bir şekilde inceleyebilirsiniz.
Bu sayede, profilinize hiç uymayan bir bankaya başvurup kredi notunuzu zedelemek yerine, doğrudan şartlarını sağladığınız ve bütçenize en uygun olan bankayı seçip tek ve sağlam bir başvuru ile onay alma şansınızı zirveye taşırsınız.
Kredi Çıktıktan Sonraki Süreç: Geri Ödeme Disiplini
Başvurunuzu doğru stratejiyle yönettiniz ve faizsiz krediniz onaylanarak hesabınıza geçti. Birçok tüketici bu aşamadan sonra rehavete kapılma hatasına düşer.
Ancak faizsiz finansman kampanyalarının kendi içlerinde çok katı disiplin kuralları vardır.
Banka size bu parayı faizsiz olarak tahsis etmiştir; fakat ödeme takvimine sadık kalmanız koşuluyla.
Eğer aylık taksit ödemelerinizden birini bile son ödeme tarihinde yapmaz veya aksatırsanız, sistemdeki "sıfır faiz" ayrıcalığınız ciddi bir riske girer.
Geciken tutar üzerinden, bankanın ve kanunların belirlediği çok yüksek oranlı temerrüt (gecikme) faizi işlemeye başlar.
Dahası, ödeme alışkanlıklarındaki bu aksama doğrudan Findeks raporunuza anlık olarak "gecikme" şeklinde yansıyacaktır.
Bugün bedelsiz olarak kullandığınız bir kampanyada yapacağınız küçük bir ihmal, yarın öbür gün ev veya araba almak için ihtiyaç duyacağınız büyük çaplı bir kredinin onaylanmamasına neden olabilir.
Sıfır faizli bir kredinin taksitleri, faiz yükü olmadığı için sadece anapara ödemesinden ibarettir; bu yüzden geri ödemelerini aksatmadan, bir yatırım disiplini çerçevesinde düzenli olarak gerçekleştirmek sizin finansal sağlığınızın en önemli teminatıdır.
Sonuç: Dijital Finansmana Bilinçli Ulaşım
Bankacılık sektörünün teknolojiyle harmanlandığı günümüz dünyasında, faizsiz kredi kampanyaları tüketiciler için muazzam bir fırsat, bankalar için ise zekice kurgulanmış bir müşteri kazanım yatırımıdır.
Bu fırsatları kendi lehinize çevirmek, şans eseri gerçekleşen bir durum değil; finansal kuralları okumayı bilmenin bir ödülüdür.
Kredi notunuzun gücünü fark edin ve onu korumak için finansal bir check-up rutini oluşturun.
Bankaların neden bedava para verdiğini, karşılığında sizden ne beklediğini ve ödeme kapasitenizin (Borç/Gelir rasyosu) sınırlarını net bir şekilde anlayın.
Rastgele denemeler yaparak finansal sicilinizi riske atmak yerine, teknolojinin sunduğu karşılaştırma ve simülasyon platformlarını stratejik birer araç olarak kullanın.
Şubeye dahi gitmeden, tamamen dijital yöntemlerle doğru bankayı bulup, bütçenizi zedelemeden acil nakit ihtiyaçlarınızı sıfır maliyetle çözmek sizin elinizdedir.
Unutmayın, finansal okuryazarlık sadece parayı biriktirmek değil, mevcut fırsatları akılcı bir şekilde optimize ederek geleceği bugünden güvenle inşa etmektir.
Yasal Uyarı ve Sorumluluk Reddi:
Bu içerikte yer alan her türlü bilgi, değerlendirme, hesaplama modeli, senaryo ve finansal yorum yalnızca genel bilgilendirme ve finansal okuryazarlığı destekleme amacı taşımaktadır. Sunulan veriler ve stratejiler kesinlikle yatırım tavsiyesi veya finansal danışmanlık hizmeti niteliğinde değildir. Gerçek kredi süreçlerindeki faiz oranları, yasal kesintiler, dosya masrafları ve kredi onay süreçleri; kişinin Findeks kredi notu, belgelenebilir geliri ve bankaların anlık kredi tahsis politikalarına göre değişkenlik göstermektedir. İçerikte yer alan bilgilere veya örneklere dayanarak alınacak finansal veya ticari kararların sonuçlarından yayıncı kuruluş, yazar ve Hesapkurdu sorumlu tutulamaz. Herhangi bir bağlayıcı sözleşme yapmadan veya kredi başvurusu gerçekleştirmeden önce, güncel maliyet oranlarını, onay koşullarını ve kampanya şartlarını ilgili bankaların resmi kanallarından teyit etmeniz, gerekli durumlarda yetkili finansal danışmanlardan destek almanız önemle tavsiye edilir.